TALLER EN VIVO, 5 NOVIEMBRE 2026
Defensa Fiscal Sin Juicio:
Cómo Frenar Al SAT, Antes, Durante, y Después del Crédito Fiscal
Contador, abogado fiscalista… resuelve auditorías, sellos restringidos o créditos fiscales sin llegar a juicio. Domina las vías administrativas y actúa antes de perder la oportunidad procesal.
El problema no es solo que el SAT abra una auditoría, restrinja un sello o determine un crédito, sino llegar al juicio sin haber usado las vías administrativas que podían resolverlo antes.
En este taller conocerás las herramientas administrativas, no litigiosas, y los amparos tácticos para actuar en cada etapa: antes, durante y después del crédito fiscal.
El taller en vivo inicia en:
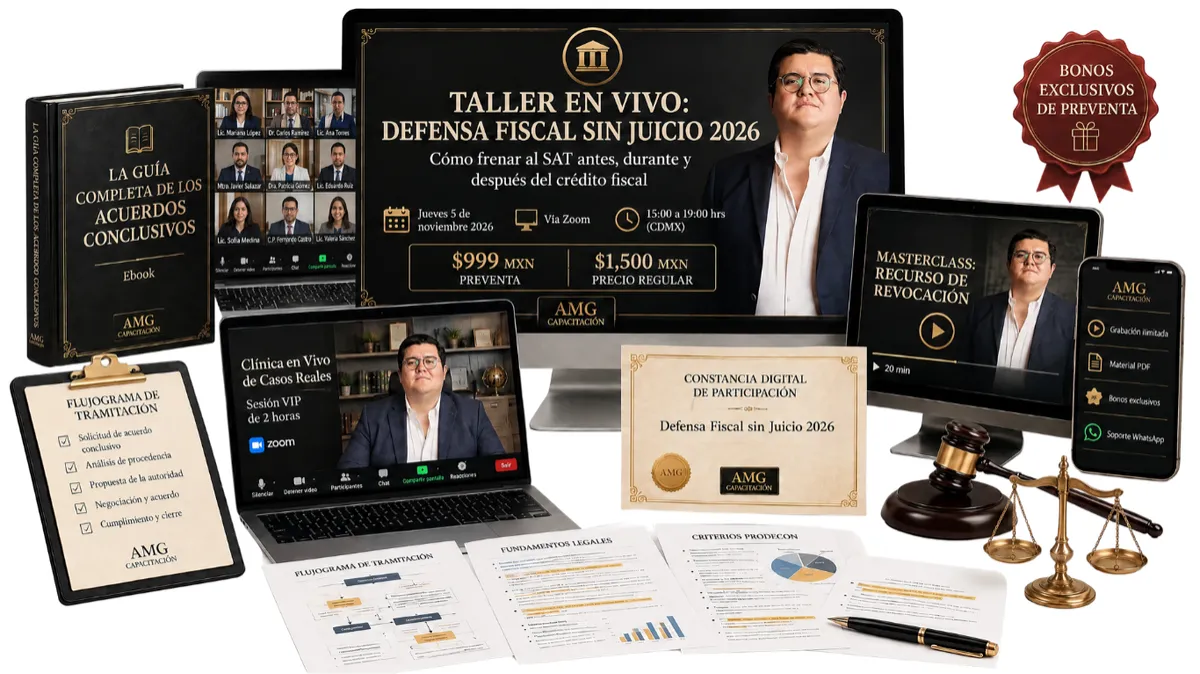
Precio Regular $1,500 MXN
Accede ahora al taller y recibe 3 BONOS profesionales de defensa fiscal sin costo adicional.
¡Asegura Tu Lugar Con Precio De Descuento Antes De Qué Suba!

100% Secure Checkout
El NUEVO ESCENARIO de la defensa fiscal administrativa en 2026:
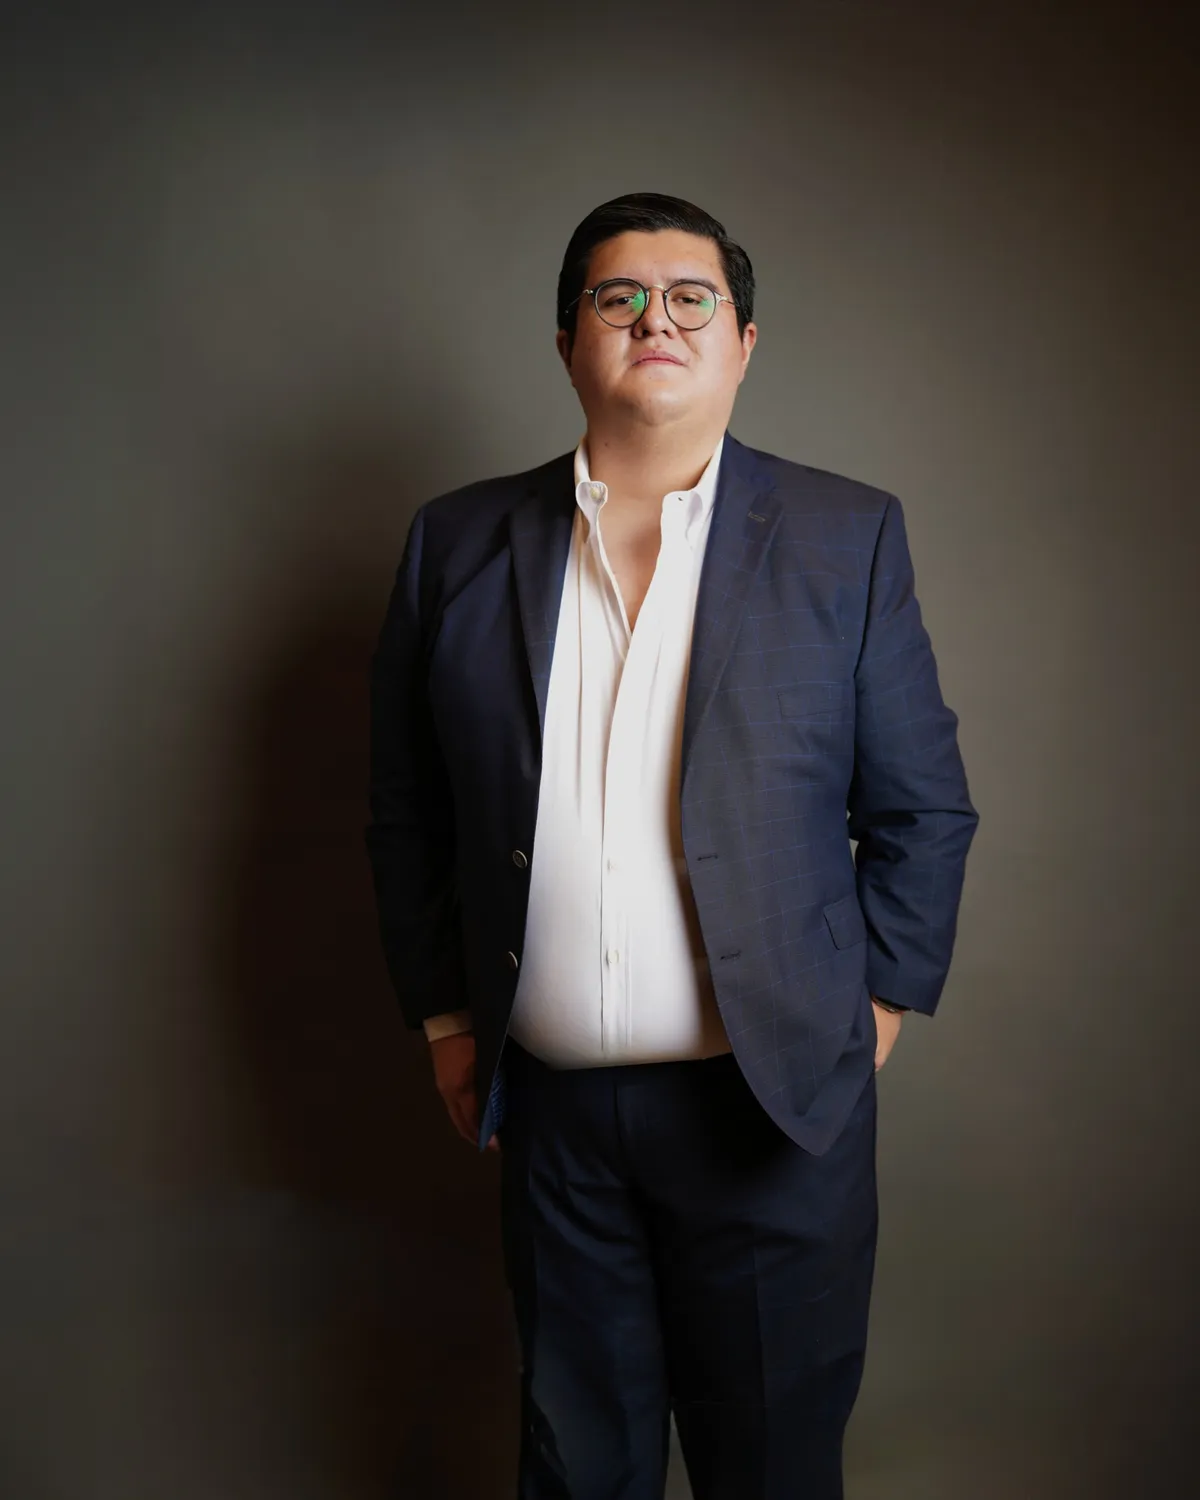
¡Hola! Soy Agustín Jr. Muñoz Rodriguez. Licenciado en Derecho.
* Soy Director Jurídico en Corporativo AMG, firma de servicios profesionales.
* Reconocido como uno de los abogados fiscalistas más importantes de México por la Revista Defensa Fiscal en los años 2023 y 2024.
* Abogado postulante en materia fiscal federal con más de 10 años de experiencia.
* Articulista en tópicos de defensa fiscal.
Una auditoría abierta no se define solo por lo que se responde al final. El Acuerdo Conclusivo ante PRODECON puede solicitarse durante la visita domiciliaria, la revisión de gabinete o la revisión electrónica, y suspende los plazos del Art. 46-A y la caducidad del Art. 67 CFF. Quien deja pasar ese momento deja pasar también la condonación del 100% de multas que la ley otorga por única ocasión.
La autocorrección tiene momentos, y cada uno cuesta distinto. No es lo mismo autocorregirse después de un acta parcial que después de la última acta parcial o del oficio de observaciones: la reducción de la multa cambia según la etapa. Decidir tarde significa pagar más por el mismo adeudo.
Una restricción de certificado de sello digital detiene la facturación de un día para otro. El Art. 17-H Bis CFF prevé la aclaración para restablecer el uso del certificado mientras se resuelve el fondo. Presentarla mal, o tarde, significa operar sin poder emitir un solo CFDI.
La vigilancia profunda llega como invitación, no como auditoría, pero lo que se manifiesta en la comparecencia queda asentado en acta o minuta. Una respuesta improvisada sobre inconsistencias de CFDI puede convertirse en el reconocimiento tácito de un adeudo que la autoridad todavía no había determinado.
Ganar en el TFJA no significa que la autoridad cumpla. Sentencias de nulidad y de amparo pueden quedarse meses sin ejecutarse, igual que devoluciones de saldo a favor detenidas con requerimientos reiterativos (Art. 22 CFF). La Queja ante PRODECON es una vía administrativa para exigir ese cumplimiento sin abrir otro litigio.
Un crédito de más de cinco años puede seguir vivo en los sistemas del SAT y bloqueando la opinión de cumplimiento 32-D. La prescripción no opera sola: hay que solicitarla por vía de acción o hacerla valer por excepción dentro del PAE, y distinguir qué actos de cobro interrumpen el plazo y cuáles solo lo suspenden. Una notificación viciada por buzón tributario puede usarse para revivir un adeudo que ya debía estar extinto.
Cuando el problema es la inacción, esperar no es estrategia. Una Sala del TFJA que no admite, no acuerda o no dicta sentencia, o un SAT que no responde una devolución vencida, se combaten con amparo indirecto por violación a los artículos 17 y 8º constitucionales. Y para el crédito firme que ya no admite juicio, todavía existe la reconsideración administrativa del Art. 36 CFF.
Acceso a repetición | 4 horas en vivo | Casos de estudio reales | 3 Bonos Gratis
Iniciamos: 5 de noviembre de 15:00 a 19:00 hrs
ASEGURA TU LUGAR EN ESTE TALLER EN VIVO DE
"DEFENSA FISCAL SIN JUICIO:
CÓMO FRENAR AL SAT, ANTES, DURANTE Y DESPUÉS DEL CRÉDITO FISCAL "
Precio Regular $1,500 MXN
*El taller en vivo inicia el 5 de noviembre
100% Secure Checkout
ESTO ES LO QUE APRENDERÁS DENTRO DEL TALLER "DEFENSA FISCAL SIN JUICIO":
Solicitar el Acuerdo Conclusivo en el momento procesal oportuno.
Identificar cuándo procede en visitas domiciliarias, revisiones de gabinete y revisiones electrónicas (Arts. 69-C a 69-H CFF), qué hechos u omisiones son susceptibles de acuerdo y cómo aportar pruebas en la mesa de mediación. Para suspender los plazos de auditoría y caducidad, y acceder a la condonación del 100% de multas por única ocasión.
Autocorregirse en la etapa que reduce la sanción.
Distinguir la reducción de multas que corresponde según el momento: actas parciales, última acta parcial u oficio de observaciones, y combinarla con la condonación de multas del Art. 74 CFF y el pago en parcialidades del Art. 66 CFF. Para cerrar la contingencia con el menor costo que la ley permite.
Restablecer el certificado de sello digital restringido.
Presentar la aclaración del Art. 17-H Bis CFF con los elementos que la autoridad necesita para restablecer el uso del certificado. Para que la facturación de tu cliente no quede paralizada mientras se resuelve el fondo.
Comparecer en vigilancia profunda sin reconocer adeudos.
Saber qué manifestar en actas y minutas, cómo desahogar inconsistencias de CFDI y dónde están los límites legales para volver a revisar un ejercicio ya revisado. Para no convertir una invitación en una autoincriminación.
Usar la Queja ante PRODECON como acelerador procesal.
Compeler al SAT o al IMSS a cumplir nulidades del TFJA y sentencias de amparo, desarmar requerimientos reiterativos en devoluciones (Art. 22 CFF) y solicitar medidas cautelares contra opiniones 32-D negativas indebidas. Para obtener el cumplimiento sin esperar los meses de un recurso judicial.
Hacer valer la prescripción por vía de acción y de excepción.
Solicitar la declaratoria de prescripción sin esperar un embargo, oponerla dentro del PAE, distinguir actos que interrumpen de actos que suspenden el plazo de 5 años y detectar notificaciones por buzón tributario viciadas. Para extinguir créditos que ya no debían cobrarse, y conocer los supuestos de cancelación por incosteabilidad o insolvencia del Art. 146-A CFF.
Promover amparo indirecto contra la parálisis y el silencio.
Aplicar el Art. 17 constitucional contra Salas del TFJA que no admiten, no acuerdan o no dictan sentencia, y el derecho de petición del Art. 8º contra el silencio del SAT en devoluciones vencidas. Para exigir que la autoridad se pronuncie con una resolución fundada y motivada.
Combatir créditos firmes con la reconsideración administrativa.
Formular la reconsideración del Art. 36 CFF y acreditar la ilegalidad manifiesta del crédito. Para usar la última vía legal disponible cuando el crédito ya no admite juicio ordinario.
Acceso a repetición | 4 horas en vivo | Casos de estudio reales | 3 Bonos Gratis
Iniciamos: 5 de noviembre de 15:00 a 19:00 hrs
Con Tu Inscripción Hoy
¡OBTIENES 3 BONOS ADICIONALES GRATIS!
Recursos adicionales para resolver casos reales desde el primer día, incluidos sin costo en tu inscripción.
Acceso a repetición | 4 Horas en vivo | Casos de estudio reales | 3 Bonos gratis
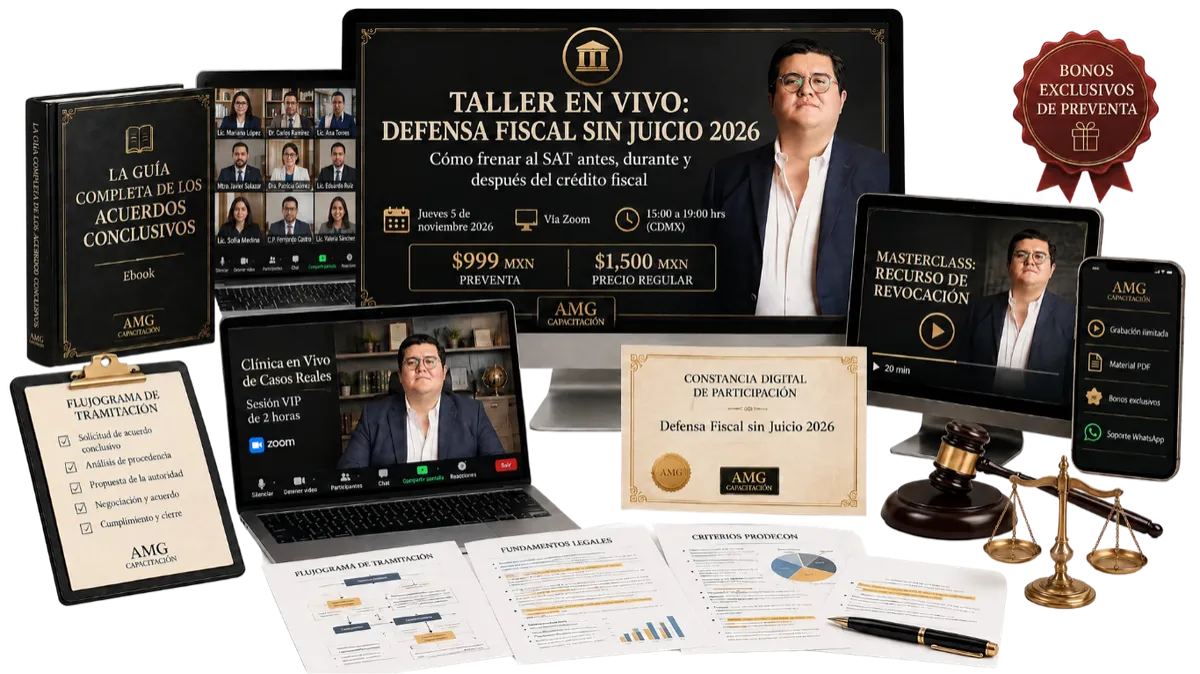
🎁 BONO #1: CLÍNICA EN VIVO DE CASOS REALES (SESIÓN VIP DE 2 HORAS VÍA ZOOM)
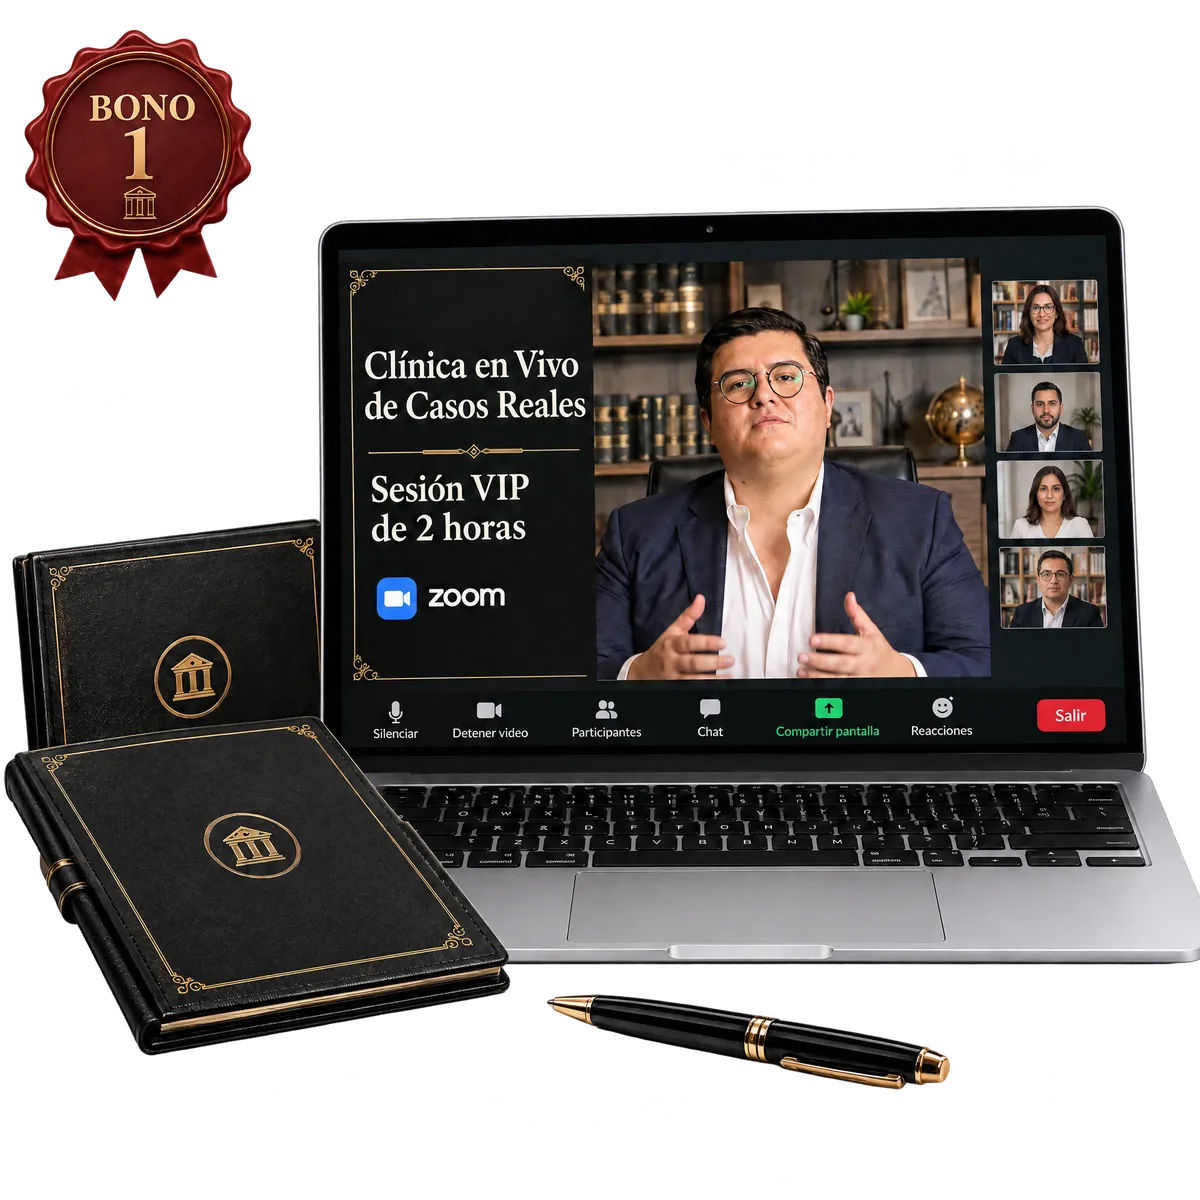
Lleva tu caso a una sesión interactiva posterior al taller: auditorías abiertas, sellos en riesgo, créditos añejos o quejas en trámite. Resuelve tus dudas específicas y traza en vivo la ruta crítica de solución.
Fecha: 14 de noviembre 10:00 PM CDMX
🎁 BONO #2: MASTERCLASS GRABADA "TÉCNICA Y ESTRUCTURA PRÁCTICA DEL RECURSO DE REVOCACIÓN"
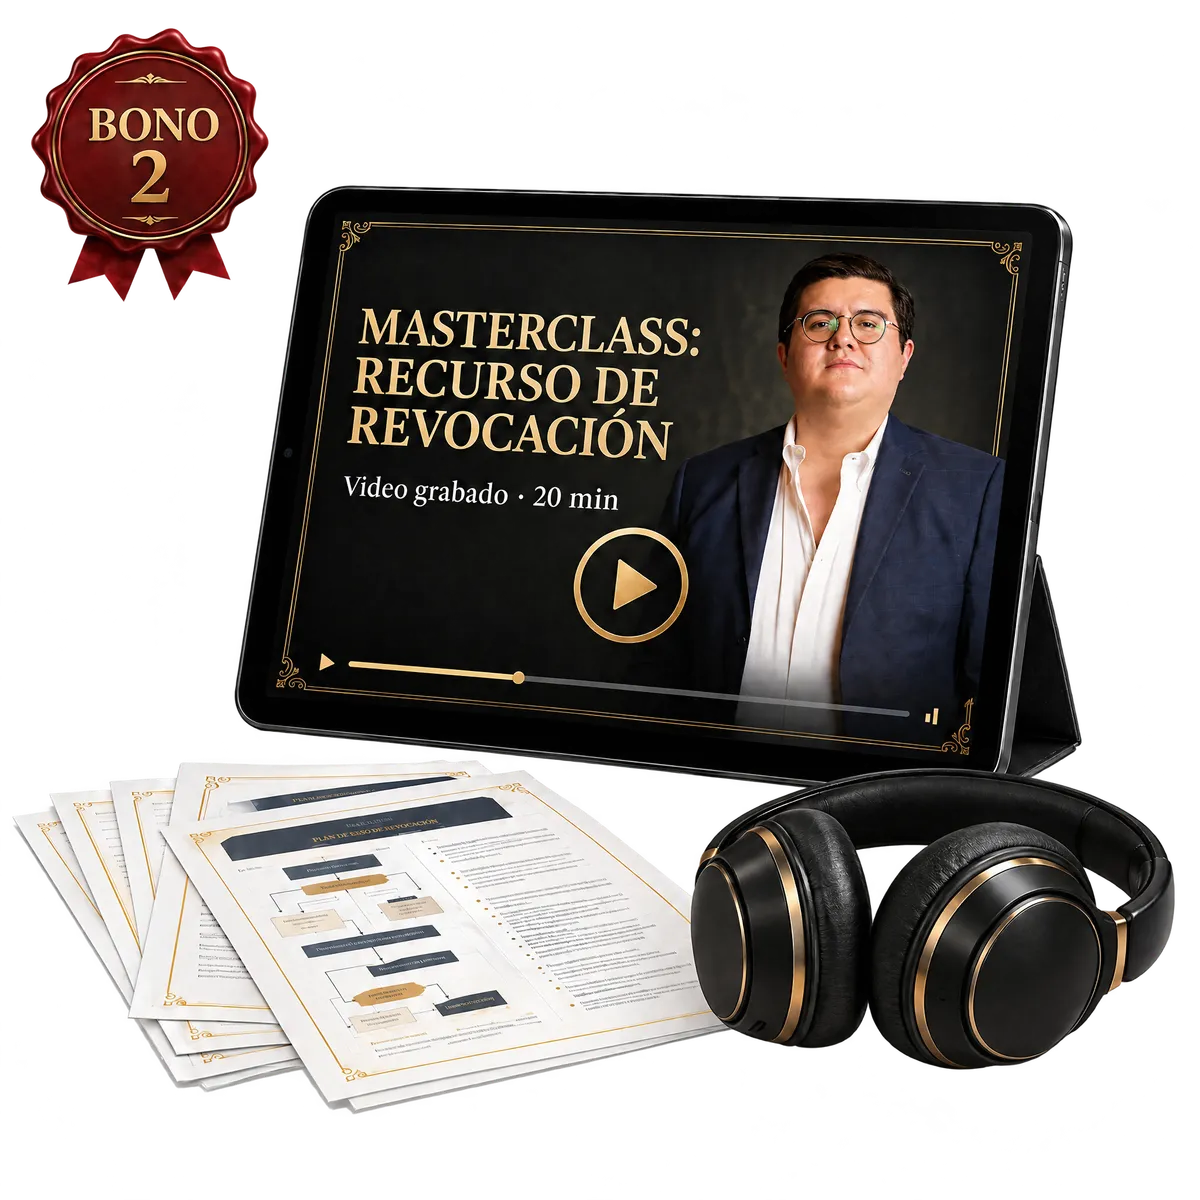
Estructura un recurso de revocación sólido ante el SAT en 20 minutos de video: causales de procedencia, cómputo de los 30 días, ofrecimiento estratégico de pruebas y la suspensión del PAE sin garantía durante su trámite.
Para cuando la vía administrativa no alcanzó y necesitas impugnar dentro del plazo.
🎁 BONO #3: EBOOK "LA GUÍA COMPLETA DE LOS ACUERDOS CONCLUSIVOS"
Consulta la figura completa en un solo manual: antecedentes, evolución legislativa, criterios de la autoridad, catálogo de hechos u omisiones transigibles y cómo blindar el beneficio de la condonación del 100% de multas de fondo.
Un documento de consulta para cada auditoría que llegue a tu despacho, no solo para el día del taller.
Acceso a Repetición | 4 Horas en vivo | Casos de Estudio Reales | 3 Bonos Gratis
Iniciamos: 5 noviembre de 15:00 a 19:00 hrs
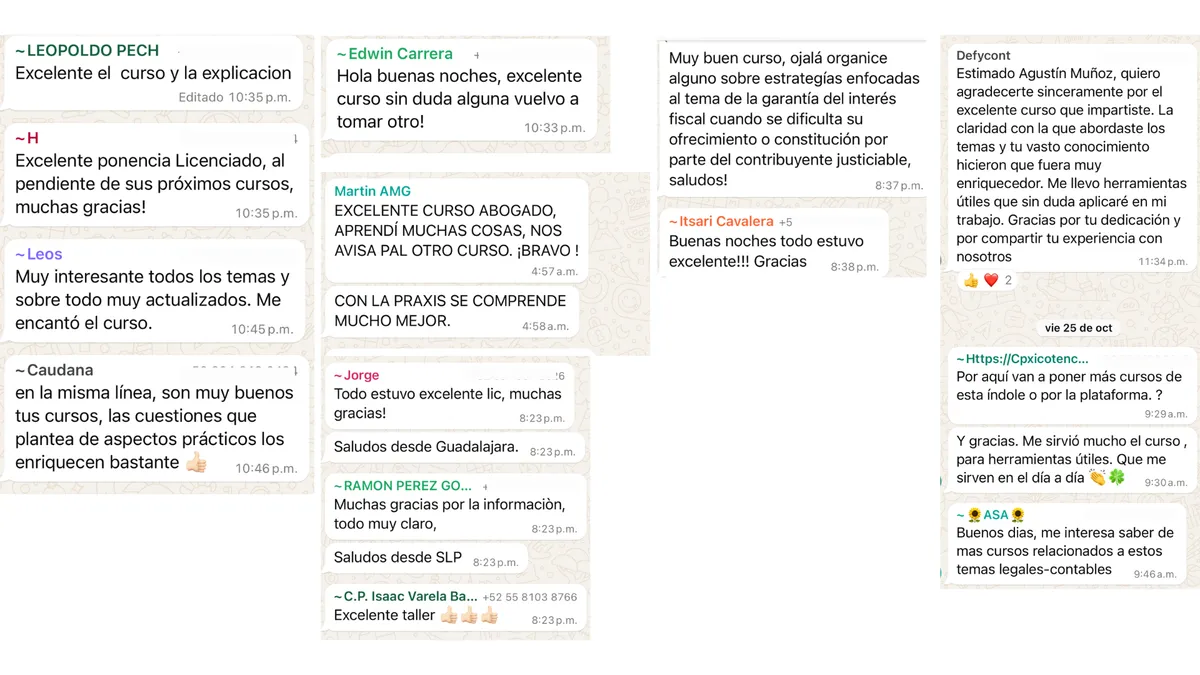
Algunos testimonios de profesionales que han elegido formarse con nosotros:
ESTE TALLER ESTÁ DISEÑADO PARA QUE CONTADORES, ABOGADOS FISCALISTAS Y EMPRESARIOS DOMINEN LAS VÍAS DE DEFENSA FISCAL SIN LLEGAR A JUICIO, desde la auditoría y la restricción de sellos hasta la prescripción, multas y créditos fiscales.
Un enfoque técnico para litigar cada etapa —o evaluar si la defensa legal de tu empresa va por buen camino— con fundamento procesal en 2026.
PREGUNTAS FRECUENTES
¿CUÁLES SON LOS MÉTODOS DE PAGO?
Puedes pagar con tarjeta de débito, crédito y transferencia. Si deseas pagar por transferencia puedes hacerlo a esta cuenta:
CLABE: 0125 4001 5236 6312 94
Cuenta: 152 366 3129
Nombre: Agustín Jr Muñoz Rodriguez
RFC: MURA970314 - DY2
Posteriormente envíanos tu comprobante de pago a [email protected] para darte acceso al grupo oficial del taller y a tu plataforma de alumnos.
¿CUÁNDO Y DONDE SERÁ EL TALLER?
El taller será vía zoom el día:
Jueves 5 de noviembre 2026 de 15:00 a 19:00 hrs CDMX
¿qUÉ PLATAFORMA SE UTILIZARÁ Y TENDRÉ ACCESO A LA REPETICIÓN DEL TALLER?
El taller será vía zoom. Y tendrás acceso a la repetición por medio de tu plataforma de alumnos.
El acceso se te enviará a tu correo con el que te registraste una vez finalizado el taller.
EMITEN FACTURA DEL TALLER
Claro que sí, puedes compartirnos tu CSF al correo [email protected] y te la haremos llegar en un lapso de 72 horas.
¡ASEGURA TU LUGAR HOY!
Acceso Repetición | 4 Horas en Vivo | Casos de Estudio Reales | 3 Bonos Gratis
Corporativo AMG. Todos los Derechos Reservados.
Este sitio no es parte del sitio web de Facebook o Facebook Inc. Además, este sitio NO está respaldado por Facebook de ninguna manera.
FACEBOOK es una marca comercial de FACEBOOK, Inc